こんにちは、山嵜美樹税理士事務所です。
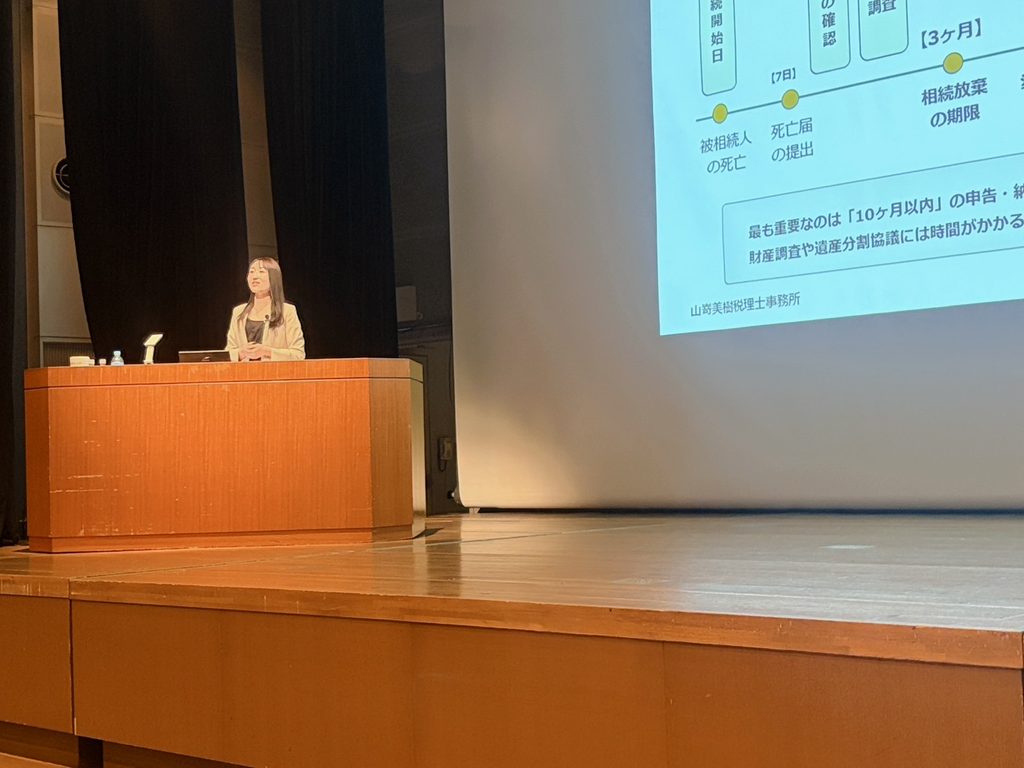
10月6日(火)、八王子学園都市センターのイベントホールにて相続セミナーを90分お話しする機会をいただきました。
テーマは「正しく知ろう!相続税 〜万一の時、あわてないための基礎知識〜」
多くの方にご参加いただき、本当にありがとうございました。
まずクイズです
セミナーの冒頭で、こんな質問をしました。
Q. 年間で相続税の申告が必要な方は、亡くなった方100人中、何人?
A. 約50人 / B. 約9〜10人
正解は B です。意外と少ない、と感じた方も多いかもしれません。ただ、「うちは関係ない」と思い込む前に、一度確認してみてほしいのです。その目安になるのが、次の「基礎控除」です。
「申告が必要かどうか」の分かれ目は基礎控除
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
たとえば法定相続人が2人なら4,200万円。財産がこの金額を超えなければ、相続税はかからず、申告も不要です。
覚えておきたいのは「10ヶ月」
申告と納付の期限は、亡くなったことを知った日の翌日から10ヶ月以内。長く感じますが、財産の調査や、相続人同士の話し合い(遺産分割協議)には意外と時間がかかります。早めの準備が大切です。
当日お話ししたこと
セミナーは全6部構成でした。
- 第1部:相続の基本とスケジュール
- 第2部:わが家は対象? 基礎控除の考え方
- 第3部:財産の評価と税金計算のしくみ
- 第4部:税金を抑える主な特例・控除
- 第5部:遺言書と生前対策の実務
- 第6部:実務コラム・応用編(よくある勘違いQ&Aなど)
お伝えしたかったポイント3つ
① 名義預金に注意
お子さん名義の口座でも、実質的に亡くなった方のお金なら「名義預金」として相続財産に入ります。税務調査で指摘されやすいポイントです。
② 特例は「申告してはじめて」使える
「小規模宅地等の特例」(自宅の土地の評価を最大80%減額)や「配偶者の税額軽減」(1億6,000万円または法定相続分まで)は、税額が0円になる場合でも、期限内の申告が条件です。
③ 二次相続まで見据える
一次相続で配偶者に多く分けると、税金は大きく下がります。でも、その後の二次相続では配偶者控除が使えません。「合計の税額」で考えることが大切です。
今日からできる3つのこと
- 財産の棚卸し:預貯金・不動産・保険など、何をどれだけ持っているか一覧にする
- 家族で話し合う:誰が何を引き継ぐか、方向性だけでも共有しておく
- 専門家に相談:早めの相談が、使える特例の選択肢を広げます
当事務所では、初回のご相談は無料です。「うちの場合はどうなるの?」と気になったら、お気軽にご連絡ください。